Carregando...
Advocacia Previdenciária Internacional
Planejamento Previdenciário Internacional
Para Brasileiros que Vivem no Exterior
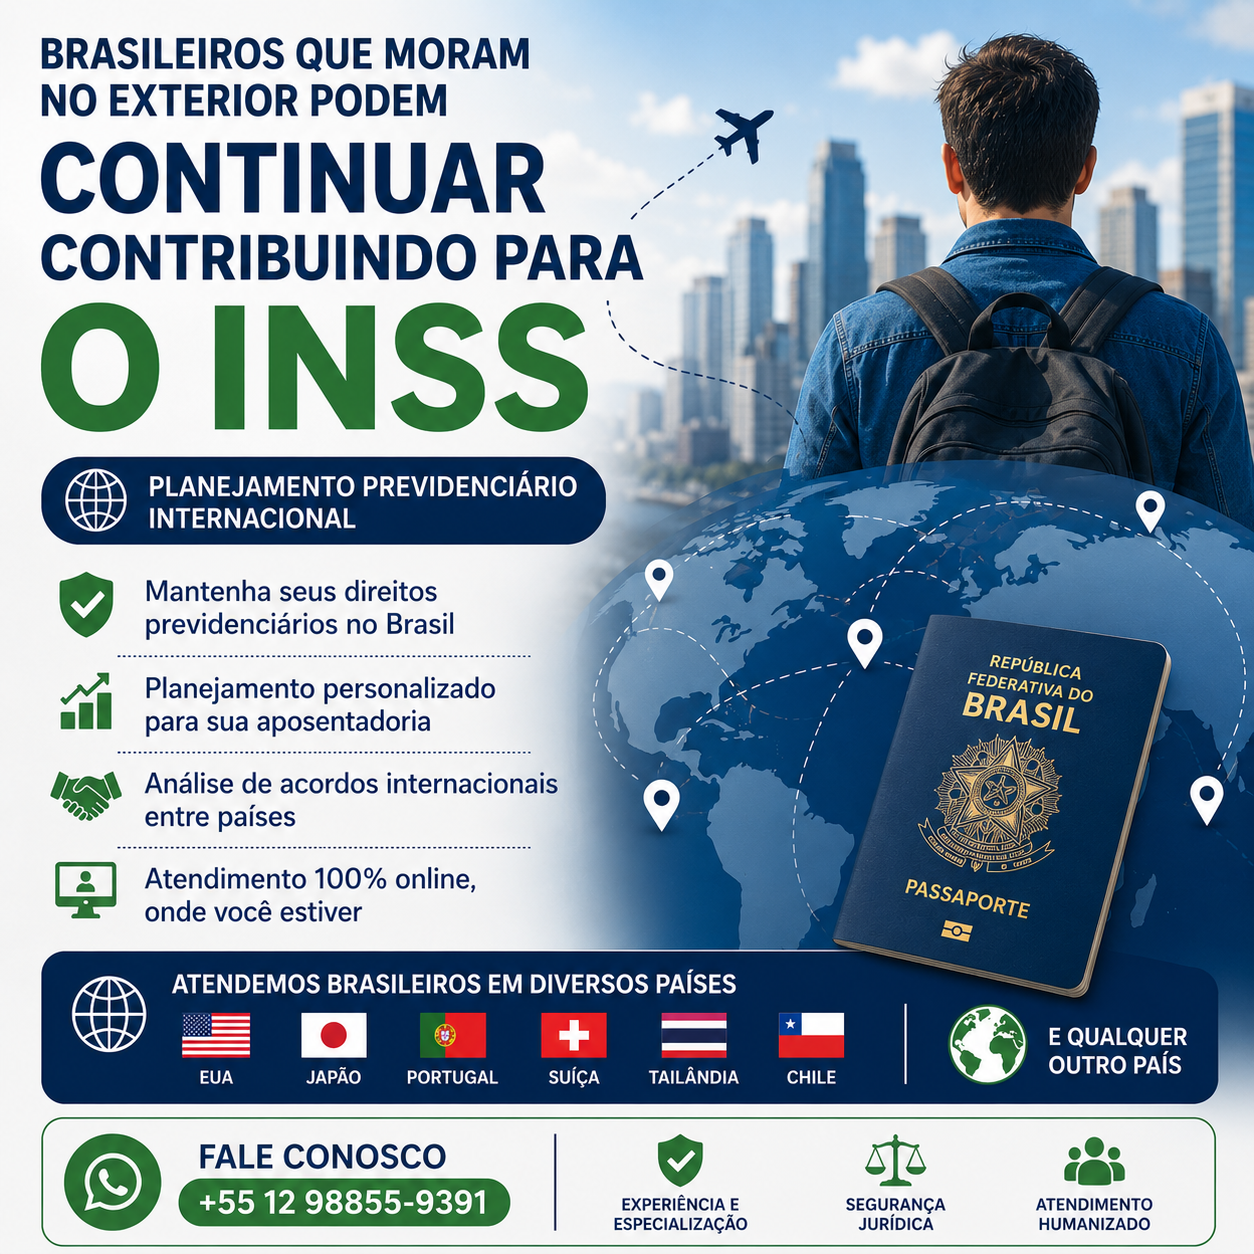
Você mora fora do Brasil e quer proteger seus direitos previdenciários? O escritório Alves & Caldas orienta brasileiros residentes no exterior sobre contribuição facultativa ao INSS, acordos bilaterais, totalização de períodos e estratégia para maximizar a aposentadoria futura.
Atendimento 100% remoto · Honorários: USD 250 a USD 550 · EUA, Japão, Portugal, Suíça, Chile, Tailândia e mais
Atenção: Cada país tem regras diferentes de acordo previdenciário com o Brasil. A estratégia ideal depende do seu tempo de contribuição, país de residência, renda e planos de retorno. Este conteúdo é informativo — a análise do seu caso deve ser feita por advogado previdenciário.
O que é o Planejamento Previdenciário Internacional?
O planejamento previdenciário internacional é o conjunto de estratégias jurídicas e financeiras que permite ao brasileiro residente no exterior proteger e maximizar seus direitos previdenciários no Brasil, mesmo vivendo fora do país.
Ele envolve decisões como: continuar ou não contribuindo para o INSS, qual alíquota e base de cálculo escolher, se o tempo no exterior pode ser aproveitado via acordo bilateral, como evitar a perda da qualidade de segurado e como projetar o valor da aposentadoria futura.
Brasileiros que emigraram e não trabalham formalmente no Brasil
Dekasseguis no Japão que desejam manter contribuições brasileiras
Profissionais em contratos internacionais sem vínculo com empresa brasileira
Estudantes em intercâmbio ou pós-graduação no exterior
Cônjuges de expatriados que não exercem atividade remunerada
Brasileiros que pretendem retornar ao Brasil e querem garantir a aposentadoria
O que está incluído no planejamento
O atendimento do escritório Alves & Caldas para brasileiros no exterior cobre as seguintes etapas:
Análise do CNIS e tempo de contribuição
Verificação completa do histórico previdenciário, identificação de lacunas e períodos não computados.
Verificação de acordos bilaterais
Análise dos acordos entre o Brasil e o país de residência, com avaliação da possibilidade de totalização de períodos.
Estratégia de contribuição facultativa
Definição da alíquota ideal, base de cálculo e valor mensal para maximizar o benefício futuro.
Projeção de aposentadoria
Simulação do benefício futuro com base no planejamento, incluindo estimativa de valor e data de elegibilidade.
Manutenção da qualidade de segurado
Orientação para não perder a qualidade de segurado durante a residência no exterior, evitando carências futuras.
Orientação sobre inscrição e pagamento
Passo a passo para inscrição como segurado facultativo, emissão do carnê GPS e formas de pagamento do exterior.
Honorários para brasileiros no exterior
Os honorários variam conforme a complexidade do caso:
USD 250
Planejamento Essencial
- Análise do CNIS
- Orientação sobre contribuição facultativa
- Definição de alíquota e base de cálculo
- 1 país de residência sem acordo bilateral
USD 550
Planejamento Completo
- Tudo do plano essencial
- Análise de acordo bilateral
- Estratégia de totalização de períodos
- Projeção detalhada de aposentadoria
- Múltiplos países ou histórico complexo
Países atendidos
Temos experiência com brasileiros residentes nos seguintes países. O atendimento é 100% remoto, por WhatsApp, e-mail ou videochamada.
🇺🇸
Estados UnidosAcordo bilateral
Acordo bilateral em vigor desde 1984. Totalização de períodos para elegibilidade. Cada país paga proporcionalmente ao tempo contribuído.
🇯🇵
JapãoAcordo bilateral
Acordo em vigor desde 2012. Especialmente relevante para a comunidade dekassegui. Permite somar períodos contribuídos nos dois países.
🇵🇹
PortugalAcordo bilateral
Acordo bilateral em vigor. Períodos em Portugal podem ser somados aos brasileiros. Muito relevante para quem viveu anos em Portugal.
🇨🇭
SuíçaAcordo bilateral
Acordo bilateral vigente. Totalização de períodos para quem contribuiu nos dois sistemas previdenciários.
🇨🇱
ChileAcordo bilateral
Coberto pelo Acordo Multilateral de Seguridade Social do Mercosul, junto com Argentina, Uruguai, Paraguai e Bolívia.
🇹🇭
TailândiaSem acordo bilateral
Sem acordo bilateral com o Brasil. A estratégia principal é manter a contribuição facultativa ao INSS para não perder o tempo de contribuição.
Outros países: Atendemos brasileiros em qualquer país do mundo. Se o seu país não está listado, entre em contato para análise da situação específica, incluindo verificação de acordos bilaterais e estratégia de contribuição.
Quanto custa contribuir para o INSS no exterior?
O valor da contribuição como segurado facultativo depende da alíquota e do salário de contribuição escolhidos. A tabela abaixo mostra as principais opções em 2026:
| Plano | Valor Mensal |
|---|---|
| Plano Simplificado (11%) | R$ 178,31/mês* |
| Plano Mínimo (20%) | R$ 324,20/mês* |
| Plano Personalizado (20%)Recomendado | R$ 324,20 a R$ 1.695,11/mês* |
| Plano Máximo (20%) | R$ 1.695,11/mês* |
* Valores de referência para 2026. Salário mínimo: R$ 1.621,00. Teto INSS: R$ 8.475,55. Sujeito a atualização anual.
Acordos previdenciários bilaterais: o tempo no exterior pode contar?
O Brasil possui acordos previdenciários com vários países que permitem a totalização de períodos — o tempo contribuído no exterior pode ser somado ao tempo no Brasil para fins de aposentadoria. Isso não significa que você receberá o benefício dos dois países, mas que os períodos se complementam para atingir o tempo mínimo exigido.
Por exemplo: se você contribuiu 10 anos no Brasil e 15 anos no Japão (com acordo bilateral), pode somar os 25 anos para requerer a aposentadoria no Brasil — mas o Brasil pagará proporcionalmente apenas ao tempo contribuído aqui.
A totalização de períodos não é automática
É necessário solicitar formalmente ao INSS, apresentar documentos do sistema previdenciário estrangeiro (como o extrato de contribuições do nenkin japonês ou do Social Security americano) e comprovar os períodos. O escritório orienta todo o processo de requerimento e documentação.
Como funciona o atendimento
01
Contato inicial
Você entra em contato pelo WhatsApp informando seu país de residência, tempo de contribuição e situação atual.
02
Análise do caso
Verificamos seu CNIS, acordos bilaterais aplicáveis, tempo contribuído e objetivos previdenciários.
03
Planejamento
Apresentamos a estratégia ideal: alíquota, base de contribuição, tempo necessário e projeção do benefício futuro.
04
Implementação
Orientamos sobre inscrição como facultativo, emissão do carnê GPS e formas de pagamento do exterior.
Perguntas frequentes sobre INSS para brasileiros no exterior
Reunimos as principais dúvidas de brasileiros que vivem fora do Brasil e desejam manter ou planejar sua aposentadoria pelo INSS.
1. Brasileiro que mora fora do Brasil pode pagar o INSS?
Sim. O brasileiro residente no exterior pode contribuir para o INSS como segurado facultativo, desde que não esteja exercendo atividade remunerada no Brasil. A contribuição mantém a qualidade de segurado e garante acesso a benefícios como aposentadoria, auxílio por incapacidade e pensão por morte.
2. O que é o segurado facultativo do INSS?
O segurado facultativo é a pessoa que não possui vínculo empregatício obrigatório com a Previdência Social, mas opta por contribuir voluntariamente. Brasileiros no exterior que não exercem atividade remunerada no Brasil se enquadram nessa categoria e podem contribuir livremente sobre uma base de cálculo entre o salário mínimo e o teto do INSS.
3. O tempo trabalhado no exterior conta para a aposentadoria no Brasil?
Depende do país. O Brasil possui acordos previdenciários bilaterais com EUA, Japão, Portugal, Suíça, Chile e outros países que permitem a totalização de períodos. Sem acordo, o tempo no exterior geralmente não conta para fins de aposentadoria no Brasil, salvo se a empresa brasileira mantiver o recolhimento no país.
4. O que é a totalização de períodos previdenciários?
A totalização de períodos é o mecanismo previsto nos acordos bilaterais que permite somar o tempo de contribuição em dois países diferentes para fins de elegibilidade ao benefício. Cada país paga proporcionalmente ao tempo contribuído em seu sistema. Por exemplo: 10 anos no Brasil e 15 anos no Japão podem ser somados para atingir o tempo mínimo exigido para aposentadoria no Brasil.
5. Qual a alíquota de contribuição para quem mora no exterior?
O segurado facultativo no exterior pode contribuir com 20% sobre o salário de contribuição escolhido (entre o mínimo e o teto do INSS) ou 11% no plano simplificado, que é restrito a quem nunca contribuiu antes e não garante aposentadoria por tempo de contribuição. A escolha da alíquota e da base de cálculo impacta diretamente no valor da aposentadoria futura.
6. Como pagar o INSS morando fora do Brasil?
O pagamento é feito por meio do Carnê da Previdência Social (GPS), gerado pelo portal Meu INSS ou pelo aplicativo. O pagamento pode ser realizado via transferência internacional para conta bancária no Brasil, ou por meio de procurador constituído no país. Algumas plataformas de pagamento internacional também permitem o pagamento direto do exterior.
7. Posso parar de pagar o INSS e retomar depois?
Sim, mas há consequências. A interrupção pode causar perda da qualidade de segurado após 12 meses (ou 24 meses para quem tem mais de 120 contribuições). A retomada exige novo período de carência para alguns benefícios. O planejamento é essencial para evitar perda de direitos acumulados ao longo dos anos.
8. O que acontece se eu perder a qualidade de segurado?
A perda da qualidade de segurado implica a perda do direito a benefícios como auxílio por incapacidade, salário-maternidade e pensão por morte para os dependentes. Para recuperar os direitos, é necessário retomar as contribuições e cumprir novos períodos de carência, que variam de 12 a 180 contribuições conforme o benefício desejado.
9. Quanto custa o planejamento previdenciário internacional?
Os honorários do escritório Alves & Caldas para planejamento previdenciário internacional variam entre USD 250 e USD 550, conforme a complexidade do caso. O plano essencial (USD 250) cobre análise do CNIS, orientação sobre contribuição facultativa e definição de alíquota para um país sem acordo bilateral. O plano completo (USD 550) inclui análise de acordo bilateral, estratégia de totalização de períodos, projeção detalhada e atendimento para casos com múltiplos países ou histórico complexo.
10. A totalização de períodos é automática?
Não. É necessário solicitar formalmente ao INSS, apresentar documentos do sistema previdenciário estrangeiro e comprovar os períodos contribuídos. Para o Japão, é necessário o extrato do nenkin. Para os EUA, o extrato do Social Security Administration. O escritório orienta todo o processo de requerimento e documentação necessária.
11. Dekassegui no Japão pode aproveitar o tempo contribuído lá?
Sim. O acordo previdenciário Brasil-Japão, em vigor desde 2012, permite a totalização de períodos contribuídos nos dois países. É necessário solicitar o certificado de contribuição junto ao sistema japonês (nenkin) e apresentar ao INSS no momento do requerimento do benefício. O escritório tem experiência específica com a comunidade dekassegui e pode orientar todo o processo.
12. Brasileiro nos EUA pode aproveitar o tempo de Social Security?
Sim. O acordo previdenciário Brasil-EUA, em vigor desde 1984, é um dos mais antigos e permite a totalização de períodos. O tempo contribuído ao Social Security pode ser somado ao tempo no INSS para fins de elegibilidade. Cada país paga proporcionalmente ao tempo contribuído em seu sistema. É necessário solicitar o extrato de contribuições junto ao Social Security Administration.
13. Qual é a carência mínima para se aposentar pelo INSS?
A carência mínima varia conforme o tipo de aposentadoria. Para aposentadoria por idade, são necessários 180 meses (15 anos) de contribuição. Para aposentadoria programada (por tempo de contribuição), são necessários 35 anos para homens e 30 anos para mulheres, com pontuação progressiva. A totalização de períodos pode ser usada para atingir esses mínimos.
14. Posso contribuir para o INSS e para o sistema previdenciário do país onde moro ao mesmo tempo?
Em países com acordo bilateral, geralmente não é possível contribuir para os dois sistemas ao mesmo tempo sobre a mesma atividade. Porém, como segurado facultativo no Brasil, você não está exercendo atividade remunerada no Brasil, o que pode permitir a contribuição simultânea dependendo das regras do país de residência. A análise caso a caso é fundamental.
15. Como se inscrever como segurado facultativo no INSS?
A inscrição como segurado facultativo pode ser feita pelo portal Meu INSS (meu.inss.gov.br) ou pelo aplicativo Meu INSS. É necessário ter CPF ativo, conta no Gov.br e informar os dados pessoais. Após a inscrição, é possível gerar o carnê GPS para pagamento mensal. O escritório orienta todo o processo de inscrição e configuração do plano de contribuição.
16. O que é o CNIS e por que ele é importante?
O CNIS (Cadastro Nacional de Informações Sociais) é o registro de todo o histórico contributivo do trabalhador brasileiro. Ele contém todos os vínculos empregatícios, remunerações e contribuições ao longo da vida laboral. A análise do CNIS é o primeiro passo do planejamento previdenciário, pois permite identificar lacunas, períodos não computados e a situação atual da qualidade de segurado.
17. Brasileiro em Portugal pode aproveitar o tempo contribuído lá?
Sim. O Brasil e Portugal possuem acordo previdenciário bilateral que permite a totalização de períodos. O tempo contribuído ao sistema português (Segurança Social) pode ser somado ao tempo no INSS para fins de elegibilidade ao benefício. Cada país paga proporcionalmente ao tempo contribuído em seu sistema. O escritório tem experiência com brasileiros residentes em Portugal.
18. Qual a diferença entre aposentadoria por idade e por tempo de contribuição para quem está no exterior?
A aposentadoria por idade exige 65 anos (homens) ou 62 anos (mulheres) e 180 meses de contribuição. A aposentadoria programada (por tempo de contribuição) exige 35 anos para homens e 30 para mulheres, com pontuação progressiva (hoje 105 pontos para mulheres e 110 para homens). Para quem está no exterior, a estratégia de contribuição deve considerar qual modalidade é mais vantajosa no caso concreto.
19. Posso receber aposentadoria do INSS morando no exterior?
Sim. O benefício de aposentadoria do INSS pode ser recebido no exterior. O pagamento é feito em conta bancária no Brasil, e o beneficiário pode transferir os valores para o exterior. É necessário realizar a prova de vida anualmente, que pode ser feita em consulados brasileiros no exterior ou por meio de procurador no Brasil.
20. O que é a prova de vida para aposentados no exterior?
A prova de vida é o procedimento anual exigido pelo INSS para confirmar que o beneficiário está vivo e continua tendo direito ao benefício. Para aposentados no exterior, a prova de vida pode ser realizada em consulados e embaixadas brasileiras, por procurador legalmente constituído no Brasil, ou por meio digital com reconhecimento facial pelo aplicativo Meu INSS, dependendo da disponibilidade do serviço no país.
21. Qual o prazo máximo para ficar sem contribuir sem perder a qualidade de segurado?
O prazo varia conforme o histórico contributivo. Para quem tem menos de 120 contribuições, o período de graça é de 12 meses após a última contribuição. Para quem tem 120 ou mais contribuições, o período de graça é de 24 meses. Para quem está em gozo de benefício por incapacidade, o período de graça é de 12 meses após a cessação do benefício. O planejamento deve considerar esses prazos para evitar a perda de direitos.
22. Vale a pena contratar um advogado para planejamento previdenciário internacional?
O planejamento previdenciário internacional envolve variáveis complexas: acordos bilaterais, regras de totalização, alíquotas, bases de cálculo, projeções de benefício e estratégias de contribuição. Um erro de planejamento pode resultar em anos de contribuição com benefício muito abaixo do possível, ou na perda de direitos acumulados. O investimento em orientação jurídica especializada tende a ser muito menor do que o impacto financeiro de uma estratégia inadequada ao longo de décadas.
Proteja seus direitos previdenciários onde quer que você esteja
Cada mês sem contribuição pode representar perda de direitos. Fale com um advogado previdenciário especializado e entenda a melhor estratégia para o seu caso.
Honorários: USD 250 a USD 550 · Atendimento 100% remoto · EUA, Japão, Portugal, Suíça, Chile, Tailândia e mais